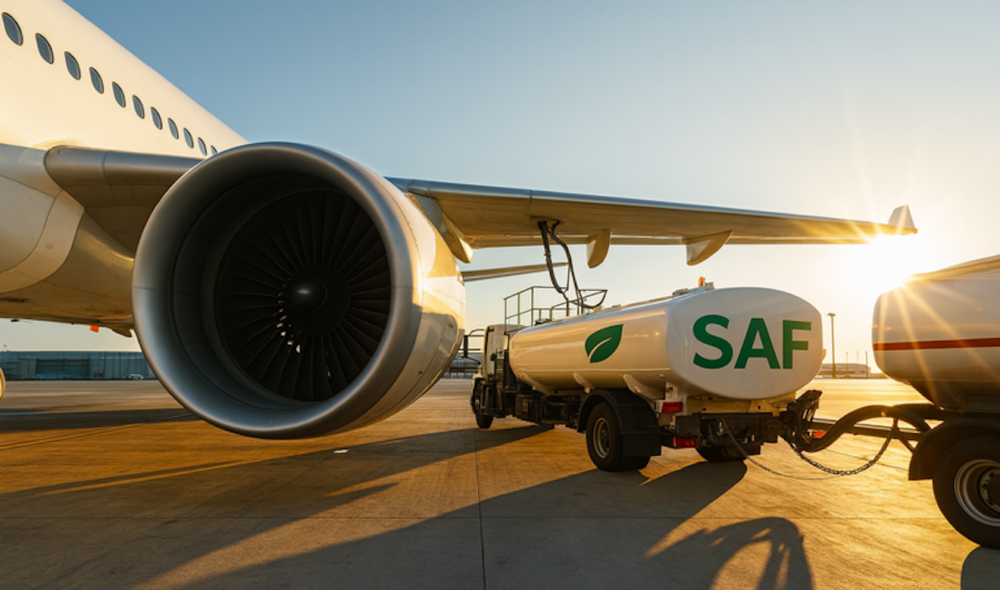
O Brasil tem tudo para ser um dos maiores fornecedores de combustível sustentável de aviação (SAF) do mundo: etanol de baixo carbono, terras degradadas para novas culturas energéticas e projetos que somam cerca de US$ 7 bilhões em investimentos anunciados. Basta não atrapalhar.
E é justamente esse o risco do recém-assinado decreto do Programa Brasileiro de Querosene de Aviação Sustentável (ProBioQAV), que regulamenta a Lei do Combustível do Futuro, de 2024. A lei definiu metas de redução de emissões na aviação doméstica: 1% em 2027, chegando a 10% em 2037. O decreto criou o Certificado de Sustentabilidade de Combustível Sustentável de Aviação (CS-SAF), que atesta a redução de emissões associada ao uso de combustível sustentável em substituição ao fóssil.
Explicando de forma simples, as empresas aéreas brasileiras poderão compensar suas emissões comprando o combustível sustentável de aviação (SAF) ou adquirindo o CS-SAF, sem necessidade de movimentá-lo fisicamente. Esse mecanismo, conhecido internacionalmente como book and claim, separa a molécula de seu atributo sustentável, ou seja, da redução efetiva de emissões.
Para a aviação, um mercado fundamentalmente global, o modelo é essencial: incentiva ganhos de escala e eficiência e resolve a falta de disponibilidade de SAF em muitos aeroportos. Não por acaso, a Organização da Aviação Civil Internacional (ICAO em inglês) criou, em 2016, o Corsia, que estabeleceu critérios de sustentabilidade e contabilização de emissões. O sistema também permite o uso de unidades de emissão elegíveis, aprovadas mediante critérios rigorosos de adicionalidade e integridade ambiental.
O Brasil pode se tornar um dos maiores produtores globais de SAF nos próximos 10 a 15 anos e desempenhar papel relevante na oferta de combustível e de atributos ambientais de alta integridade para o mercado mundial.
Oferta e investimentos
Em termos de oferta efetiva, estamos falando basicamente de duas rotas: HEFA, que produz SAF a partir de óleos e gorduras, e AtJ, baseada em etanol. Outras tecnologias, como e-SAF ou PtL (Power-to-Liquid), ainda enfrentam grandes desafios de custo e escala.
Só com as plantas de HEFA já com compromisso firme de investimento, o Brasil poderá cumprir as metas estabelecidas. Podemos aceitar o óleo de soja na metodologia doméstica, mas dificilmente essa matéria-prima se qualificará para exportação sob critérios internacionais mais exigentes. A macaúba poderá ter papel relevante, desde que comprove eficiência e escala agrícola. A possibilidade de cultivá-la em terras degradadas reduz o risco de mudança no uso da terra e favorece sua aceitação pelo Corsia.
Já o AtJ parte de processos químicos conhecidos e maduros, embora sua aplicação integrada ainda precise ser comprovada em escala. Para o Brasil, é uma alternativa altamente escalável a partir do etanol de cana-de-açúcar ou de milho. O etanol brasileiro de cana é reconhecido por sua baixa pegada de carbono. O de milho, sendo segunda safra e produzido com energia limpa, também pode apresentar bons resultados quando produzido de forma rastreada, com integração energética e boas práticas agrícolas.
Somados, os projetos de HEFA e AtJ anunciados poderiam atrair cerca de US$ 7 bilhões em investimentos e produzir mais de 5 bilhões de litros de SAF na metade da próxima década. É uma oportunidade concreta de industrialização e agregação de valor ao etanol, justamente quando a demanda obrigatória do Corsia começa a pressionar o mercado. Para atender à meta brasileira de 10%, serão necessários cerca de 1,1 bilhão de litros. A exportação do excedente poderia gerar bilhões de dólares por ano em divisas.
Tiro no pé
Se a criação de valor está na exportação do SAF ou de seus atributos ambientais, o CS-SAF deveria ter sido desenhado com esse foco. Sem desmerecer a importância das metas domésticas nem do book and claim em um país continental, o ProBioQAV cai na armadilha de criar mecanismos voltados quase exclusivamente ao mercado interno, como se o mercado internacional fosse se adaptar ao instrumento brasileiro.
Mais do Reset
TRANSIÇÃO ENERGÉTICA
SAF deve ser obrigação para 12 empresas em 2027, diz Anac
Programa de combustível sustentável de aviação vai incluir companhias e operadoras de táxi aéreo; agência prepara normas para monitoramento de emissões e cumprimento de metas

TRANSIÇÃO ENERGÉTICA
SAF traz nova pressão sobre preço de passagens aéreas
Companhias aéreas ainda não sabem quanto do custo do combustível sustentável será repassado aos passageiros

TRANSIÇÃO ENERGÉTICA
Aéreas reclamam de bancar custo do SAF sem incentivo tributário
Decreto não traz desoneração ao consumo de combustível sustentável, frustrando expectativa do setor às vésperas do início das metas

TRANSIÇÃO ENERGÉTICA
Anac vai colocar regras do SAF em consulta pública em setembro
Agência quer publicar em outubro norma que vai detalhar como aéreas terão de comprovar uso do combustível e redução de emissões a partir de 2027
O primeiro equívoco é não equiparar objetivamente o CS-SAF a um crédito de carbono. Mesmo destinado às compensações domésticas, o certificado deveria ser concebido para obter reconhecimento internacional. O próprio decreto prevê que empresas brasileiras possam adquirir certificados de outros países, o que reforça essa necessidade.
Além disso, o decreto permite o uso de CBIOs, créditos do RenovaBio baseados em outra metodologia, como alternativa parcial ao CS-SAF. Isso enfraquece a qualidade ambiental do novo instrumento, pois o CBIO não incorpora o critério de adicionalidade exigido pelos padrões internacionais. A proposta coloca no mesmo nível instrumentos de naturezas e qualidades ambientais distintas. Por essa razão, inclusive, o CBIO não foi incluído no Sistema Brasileiro de Comércio de Emissões (SBCE).
Outro equívoco, o CS-SAF só pode ser comercializado entre empresas aéreas ou, no mercado voluntário, com clientes diretos dessas companhias. Não há mercado secundário aberto a agentes financeiros nem possibilidade de exportação direta. O ProBioQAV não reconhece o certificado como valor mobiliário nem permite que sobras sejam negociadas em bolsa.
A restrição foi concebida para evitar especulação em um mercado concentrado em poucos fornecedores. Na prática, porém, dificulta a monetização internacional do atributo ambiental brasileiro. O resultado será um instrumento com pouca liquidez, formação de preço limitada e sem porta de entrada clara para o capital internacional. Eliminar o mercado para evitar especulação, ao invés de desenhá-lo com governança adequada, não parece a melhor solução.
Por fim, o decreto não estabelece um caminho para os ajustes correspondentes na Contribuição Nacionalmente Determinada (NDC) brasileira, mecanismo indispensável à transferência internacional de resultados de mitigação sob o Artigo 6 do Acordo de Paris, condicionada a acordos bilaterais de reciprocidade.
A resistência à exportação costuma se apoiar no argumento de que o Brasil poderia comprometer sua NDC, vendendo créditos baratos hoje e ter que comprar créditos caros no futuro — essa discussão exige outro artigo. Por ora, basta lembrar que a NDC é nacionalmente determinada: o país escolhe sua metodologia, suas prioridades e os ativos que pretende reconhecer. Desconsiderar vantagens brasileiras é uma escolha, não uma imposição técnica.
Uma arquitetura regulatória que cria o CS-SAF apenas para o combustível comercializado no país, restringe os compradores e não define uma rota clara para a venda direta do certificado no exterior pode empurrar projetos de escala global para outros países.
Esse risco pesa sobre o financiamento. Plantas de HEFA ou AtJ exigem centenas de milhões ou até bilhões de dólares e contratos robustos de venda futura. Uma política industrial capaz de atrair esses projetos precisa oferecer demanda interna previsível, mas principalmente acesso aos compradores internacionais.
O ProBioQAV, com todos os seus méritos, pode portanto ser um tiro no próprio pé. Lá vamos nós mais uma vez, acreditando que nossas vantagens competitivas nos transformarão em potência global e gerarão riqueza apesar das confusões que nós mesmos criamos. Podemos continuar plantando nossas jabuticabas enquanto as oportunidades passam ou focar naquilo que realmente faz diferença e cria riqueza de verdade.
* Paula Kovarsky é sócia da Legend, executiva com mais de 25 anos de experiência nos setores de energia, finanças e sustentabilidade, tendo atuado em posições de liderança em empresas como Raízen, Cosan, Shell e Itaú BBA.